Как создать капитал, даже если сейчас все деньги уходят на кредиты
30 лет я смотрю, как люди отдают банкам миллионы и к пенсии остаются ни с чем. А рядом живут другие люди: с такой же зарплатой, но с капиталом, который работает на них. Разница не в деньгах. Разница в том, что они знают. Сейчас расскажу.
Загибайте пальцы, если это про Вас
Сколько стоят «маленькие деньги»
Возьмём сумму, которая есть почти у всех: 50 000 ₸ в месяц. Это пара походов в кафе и доставка по выходным. Если класть их дома в конверт, за 20 лет наберётся 12 миллионов. А если вкладывать при условных 12% годовых:
| Откладываете в месяц | Вложите за 10 лет | Капитал через 10 лет | Вложите за 20 лет | Капитал через 20 лет |
|---|---|---|---|---|
| 30 000 ₸ | 3,6 млн | 6,9 млн | 7,2 млн | 29,7 млн |
| 50 000 ₸ | 6 млн | 11,5 млн | 12 млн | 49,5 млн |
| 100 000 ₸ | 12 млн | 23 млн | 24 млн | 98,9 млн |
Из этих 49,5 миллиона Ваших только 12. Остальные 37 заработал сложный процент.
Расчёты условные и не являются инвестиционной рекомендацией. Доходность не гарантирована и зависит от выбранных инструментов.
Сколько стоит «начну потом»
Три мифа, которые мешают начать
«Инвестиции — это для богатых»
Наоборот. Богатыми становятся потому, что инвестируют. Начать можно с суммы, которую Вы сейчас тратите на кофе за неделю.
«Сначала закрою все кредиты»
При обычном графике это 5, 10, а с ипотекой и 20 лет. А затем часто новая машина и новый кредит. Кредиты нужно сокращать, и я покажу как. Но капитал строится параллельно, а не после.
«Депозита достаточно»
Я люблю депозиты, это надёжная подушка безопасности. Но подушка сохраняет деньги, а капитал их приумножает. Для долгой цели нужны инструменты, которые растут: акции, облигации, дивиденды.
Где держать деньги: подушка, депозит или капитал
| Где | Задача | Доходность | Риск | Подходит для |
|---|---|---|---|---|
| Под подушкой | Просто хранить | Нет, деньги дешевеют из-за инфляции | Легко потратить на мелочи | Мелкие расходы |
| Депозит | Сохранить | Фиксированная, по ставке банка | Низкий, есть гарантия государства | Подушка безопасности |
| Брокерский счёт | Приумножить | Акции, облигации, дивиденды: потенциально выше | Есть, снижается сроком и разными бумагами | Капитал на 5+ лет, пенсия, дети |
Все три нужны. Ошибка не в депозите, а в том, чтобы держать на нём деньги, которые должны работать 10 и 20 лет.
Как копят обычно — и как строят капитал
Три шага к своему капиталу
Перестаньте дарить деньги банку
У большинства моих клиентов деньги на капитал находятся не в зарплате, а в кредитах. В переплатах, которые можно сократить, и в страховках, которые можно вернуть.
Это деньги, которые и так ушли бы банку. А теперь они могут стать началом капитала.
Платите себе первыми
Платёж по кредиту Вы же не пропускаете, правда? Так же поступайте с собой. Зарплата пришла — первый платёж себе, в свой капитал. Пусть сначала это будет 10 или 20 тысяч. Важна не сумма, а привычка.
Вкладывайте туда, где деньги работают
Знаете, что меня когда-то поразило? Каждый месяц люди платят банку проценты по кредитам. А банк делится прибылью со своими акционерами через дивиденды. Вы платите по кредиту, а кто-то получает дивиденды Халык банка. Вопрос только в том, на какой Вы стороне.
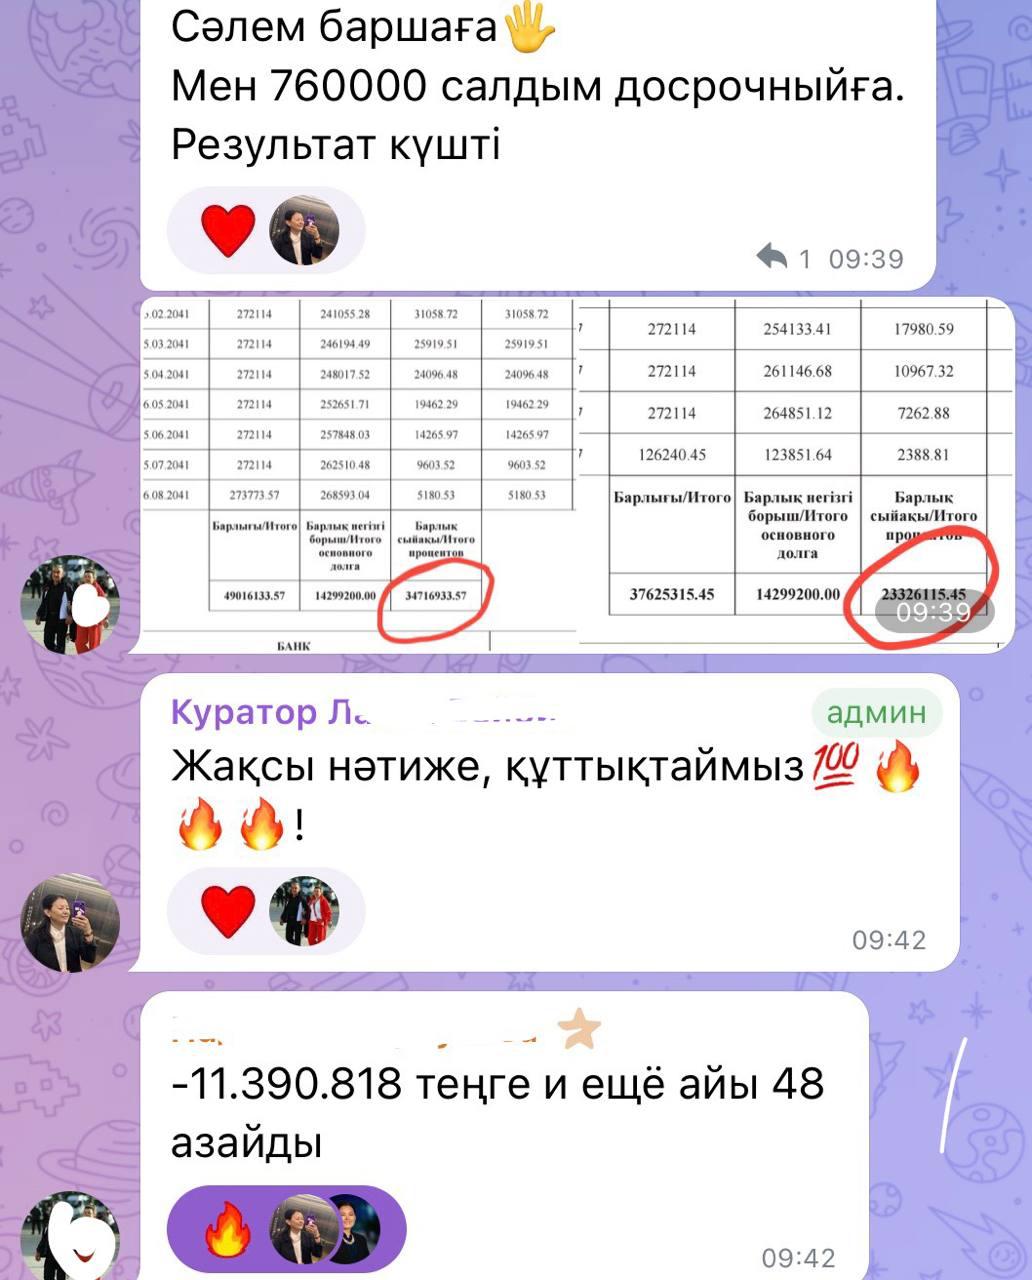
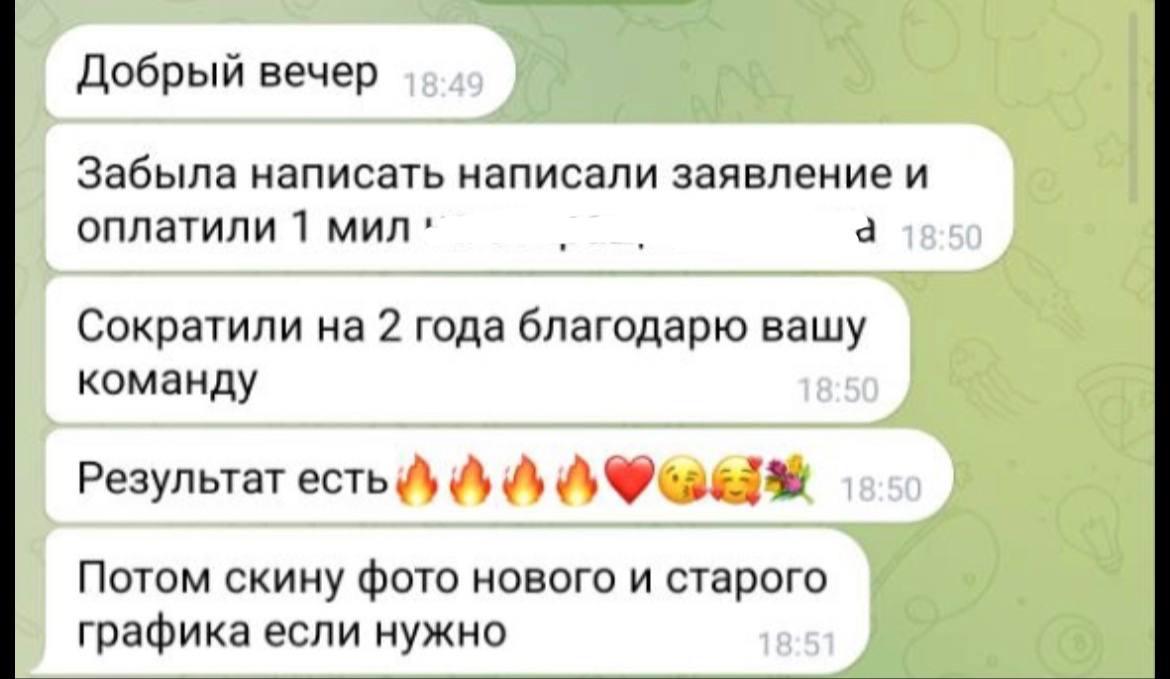
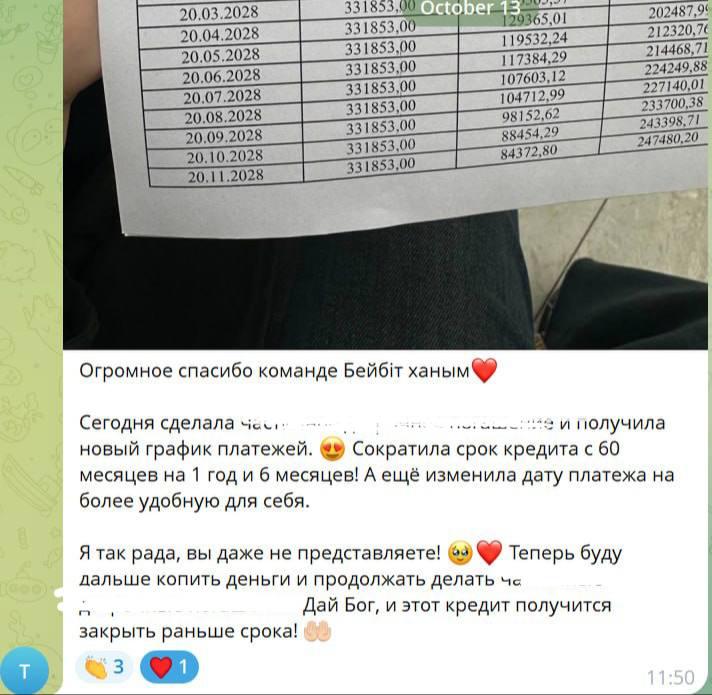
Результаты моих клиентов
Честно о себе
Я 30 лет работаю с кредитами, 25 из них — в банке. Про кредиты я знаю всё: как их сокращать, как возвращать страховки, как разговаривать с банком. Мои клиенты сэкономили миллионы.
«Бейбит, кредит мы сократили. А что делать с освободившимися деньгами?»
Этот вопрос я слышала всё чаще. И я поняла: мало вытащить человека из долгов. Нужно показать, как сделать так, чтобы деньги начали работать на него.
А в инвестициях я не буду делать вид, что знаю всё. Поэтому мы и сделали нечто новое.
Мы объединились с Алибеком
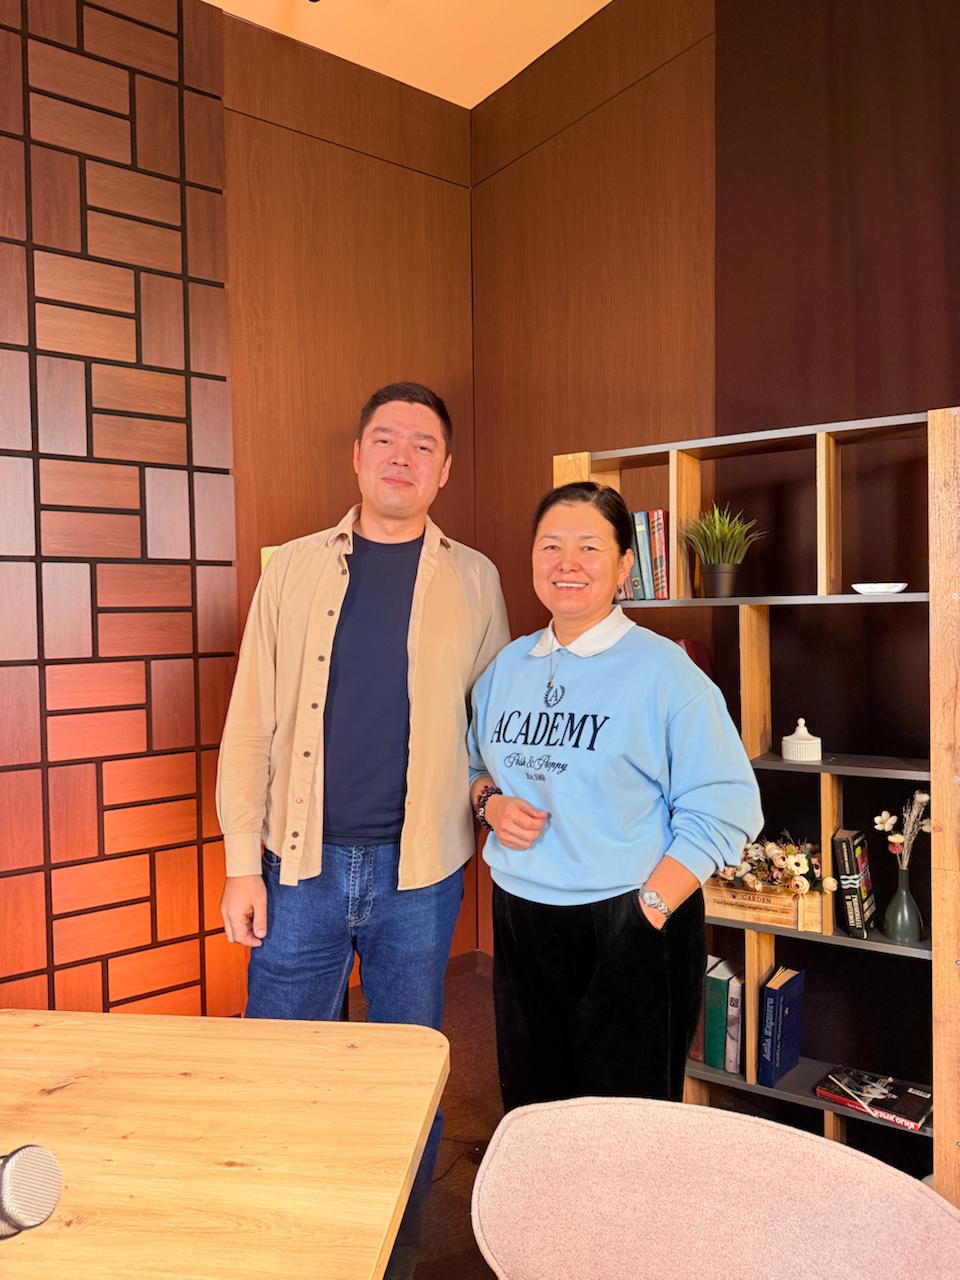
Самое честное в этом курсе: я становлюсь инвестором вместе с Вами. На третьем уроке Алибек вживую откроет брокерский счёт мне, и мы купим мои первые акции. Со всеми моими ошибками, ничего не вырезаем. Если у меня получится, у Вас тем более.
Как будем заниматься
Сколько Вы на самом деле теряете на кредитах
- Почему в договоре одна ставка, а платите Вы по другой
- Считаем Вашу реальную переплату
- Что сделать уже сейчас, чтобы её уменьшить
Сколько можно накопить с небольших сумм
- Считаем в инвест-калькуляторе Ваш капитал
- Почему депозит такую доходность не даст, а акции и облигации могут
- История дочки Алибека
Становимся инвесторами
- Вживую открываем брокерский счёт мне
- Покупаем первые акции
Куда вкладывать
- Что такое акции и какую доходность они дают
- Дивиденды Халык банка: как перейти на сторону тех, кто получает
- Алибек покажет портфель своей дочки и расскажет, куда вкладывает
Как сократить кредит в 2 раза и не возвращаться в долги
- Почему взять кредит на 20 лет не страшно, а вкладывать страшно
- Что будет, если ничего не менять
- Правильные накопления: как больше не влезать в кредиты
Что дальше
- Результаты участников
- Пенсия: что ждёт тех, кто надеется только на ЕНПФ
- Почему инвесторов в Казахстане с каждым годом всё больше
«Как создать капитал»
записи не будет
Вы, наверное, сейчас думаете…
«У меня нет лишних денег»
Поэтому первый урок про кредиты. Очень часто деньги на капитал находятся именно там, в переплатах.
«Боюсь потерять»
Никто не просит вкладывать последнее. Начинаем с маленьких сумм и сначала разбираемся, как всё устроено.
«Мне уже поздно начинать»
Мне 52, и я начинаю. Лучшее время для старта было 10 лет назад. Следующее лучшее — сегодня.
«Я ничего не понимаю в акциях»
Я тоже начинаю с нуля. Именно для этого рядом с нами Алибек: он объяснит так, чтобы поняла даже я.
Кредит на годы Вы взять смогли. Значит, и вкладывать в себя годами сможете.
